Schema Ponzi: Guadagni facili
Lo schema Ponzi è una delle frodi finanziarie più longeve e ingannevoli del mondo. Il nome deriva dal finanziere italiano Charles Ponzi, che nel 1920 raccolse milioni di dollari promettendo un rendimento del 50 % in 45 giorni sfruttando un supposto arbitraggio sui buoni di risposta internazionale. In realtà non comprava né rivendeva buoni, ma utilizzava i capitali dei nuovi aderenti per pagare gli interessi a quelli precedenti. La catena crollò quando alcuni giornalisti scoprivano che i profitti non provenivano da attività reali, provocando il panico e il ritiro dei fondi.
Oggi lo schema Ponzi continua a mietere vittime in tutto il mondo, alimentato dalla ricerca di guadagni facili senza rischi e dalla diffusione di canali digitali. Gli investitori sono attratti da offerte di ritorni elevati e garantiti, spesso sostenute da testimonial famosi o da un’apparente rispettabilità. In realtà si tratta di un sistema che non produce utili e che si regge esclusivamente sull’afflusso di nuovi fondi.
Come funziona la truffa
Alla base dello schema Ponzi ci sono quattro fasi ricorrenti:
- Promesse di rendimenti elevati e sicuri: i truffatori propongono investimenti con profitti molto superiori a quelli di mercato, presentandoli come opportunità senza rischi. Questa leva psicologica è la prima trappola.
- Restituzione ai primi investitori: per creare fiducia, i primi partecipanti ricevono realmente gli interessi promessi. Questi soldi, tuttavia, provengono semplicemente dai versamenti dei nuovi aderenti.
- Passaparola e reclutamento: vedendo i primi guadagni, sempre più persone vengono convinte a investire, spesso invitando amici e parenti. La crescita della base di investitori diventa l’unica sorgente di liquidità.
- Crollo del sistema: quando i nuovi ingressi non sono più sufficienti a sostenere i pagamenti o troppe persone chiedono il rimborso, la catena si spezza. Non essendoci investimenti reali, la maggior parte dei partecipanti rimane con perdite totali.
- Le caratteristiche principali sono facilmente riconoscibili: rendimenti costanti e fuori mercato, mancanza di trasparenza sulle attività svolte, pressioni a reclutare altri investitori e difficoltà nel recuperare i propri soldi. Una regola d’oro della finanza è che non esistono guadagni senza rischi: più alto è il rendimento promesso, più alto è il rischio, e nessun operatore serio garantisce profitti elevati in tempi brevi.
Le nuove frontiere digitali
Negli ultimi anni lo schema Ponzi ha trovato terreno fertile nel mondo digitale. Molte truffe utilizzano piattaforme di investimento online, wallet di criptovalute o programmi di “cloud mining”, apparentemente innovativi ma privi di qualsiasi attività produttiva. Gli schemi digitali seguono lo stesso copione: promettono rendimenti straordinari, pagano i primi aderenti con i soldi dei nuovi, incoraggiano a portare altri investitori e crollano quando si interrompe il flusso di denaro. Nel caso della piattaforma “8 Hours Mining”, ad esempio, gli utenti venivano attirati con titoli che parlavano di profitti quotidiani superiori a settemila dollari; l’analisi del sito ha evidenziato la totale assenza di infrastrutture di mining, mentre la messaggistica interna offriva bonus per chi portava nuovi membri e garantiva “sicurezza assicurata” senza fornire documenti o certificazioni.
Le criptovalute sono diventate uno strumento privilegiato per queste frodi. Nel 2024, il promotore Juan Tacuri è stato condannato a 20 anni di carcere per aver partecipato allo schema Forcount (in seguito chiamato Weltsys), una falsa società di mining e trading di criptovalute. Gli investitori, soprattutto di lingua spagnola, erano convinti che i profitti derivassero da attività di trading; in realtà i fondi venivano usati per pagare altri investitori e per finanziare spese personali. I promotori promettevano la duplicazione degli investimenti in sei mesi, ma la piattaforma non permetteva di prelevare i fondi e vendeva token senza valore.
La digitalizzazione facilita anche il reperimento delle vittime: secondo studi recenti, i truffatori contattano sempre più spesso le vittime attraverso social network, siti web e app, combinando queste piattaforme con l’intelligenza artificiale per rendere le truffe più credibili. Le nuove modalità di pagamento, come le criptovalute e le app di pagamento istantaneo, riducono la possibilità di recuperare il denaro una volta trasferito.
Casi recenti e clamorosi
Next Level e Yield Term Deposits (Stati Uniti, 2024 – 2025) – L’imprenditore Nicholas Regan e i suoi soci offrivano titoli e depositi che promettevano utili derivanti da attività nel settore dei metalli preziosi e da investimenti collegati all’Affordable Care Act. Le loro proposte includevano anche presunte garanzie assicurative. In realtà, l’azienda non realizzava investimenti significativi; i proventi venivano pagati con i fondi dei nuovi investitori, mentre i promotori falsificavano polizze assicurative e utilizzavano parte del denaro per spese personali. La chiusura delle società nel novembre 2024 ha lasciato perdite superiori a 50 milioni di dollari.
First Liberty Building & Loan (Georgia, 2025) – La Securities and Exchange Commission ha denunciato la società e il suo fondatore, Edwin Brant Frost IV, per aver orchestrato un’offerta fraudolenta da 140 milioni di dollari. La società vendeva note promissorie con interessi annuali dall’8 % al 18 % finanziando presunti prestiti a breve termine. Secondo la denuncia, dal 2021 Frost utilizzava i capitali dei nuovi sottoscrittori per pagare gli interessi ai vecchi e per coprire spese personali, inclusi acquisti di monete rare, carte di credito e donazioni politiche.
Forcount/Weltsys (America Latina – Stati Uniti, 2018–2021) – Presentato come un programma di mining e trading di criptovalute, prometteva guadagni giornalieri garantiti e la possibilità di raddoppiare l’investimento in pochi mesi. In realtà non veniva effettuata alcuna attività di mining: i fondi dei nuovi investitori venivano usati per pagare i precedenti e per acquistare immobili e beni di lusso. Quando i partecipanti hanno cercato di ritirare il denaro, la piattaforma ha bloccato i conti e ha offerto token privi di valore.
Quadriga CX (Canada, 2018) – L’exchange di criptovalute accumulò circa 200 milioni di dollari canadesi promettendo rendimenti elevati. Il fondatore Gerald Cotten custodiva da solo le chiavi dei portafogli e depositava i fondi su conti personali. Dopo la sua morte improvvisa, gli investitori scoprirono che non esistevano i fondi dichiarati e che l’azienda aveva operato come uno schema Ponzi.
Massimo Bochicchio (Italia, 2010–2022) – Il finanziere romano, soprannominato il “Madoff dei Parioli”, gestiva una rete di investimenti offshore tramite società con sede a Londra, Hong Kong e Panama. Prometteva rendimenti elevati a clienti facoltosi del mondo dello sport e dell’imprenditoria. Secondo le indagini, avrebbe frodato VIP come Antonio Conte e Marcello Lippi per circa 600 milioni di euro. I fondi transitavano tramite conti presso una banca londinese e venivano convogliati in veicoli offshore. Bochicchio è morto in un incidente nel 2022 mentre era ai domiciliari in attesa di processo.
Bernard Madoff (Stati Uniti, 1990–2008) – È considerato il più grande schema Ponzi della storia. Madoff, ex presidente del Nasdaq, promise rendimenti costanti e utilizzo di sofisticate strategie di trading. In realtà pagava gli interessi con i capitali dei nuovi investitori e dirottava i fondi in conti segreti. Il valore della frode è stato stimato in oltre 60 miliardi di dollari.
Questi casi dimostrano che lo schema Ponzi può assumere forme diverse: dagli investimenti in metalli preziosi alle criptovalute, dai programmi pensionistici alle iniziative benefiche. La costante è sempre la stessa: rendimenti attraenti, assenza di rischi apparenti e mancanza di reali attività economiche.
Come difendersi
Per proteggersi da una truffa Ponzi occorre innanzitutto diffidare di chi promette guadagni elevati e garantiti. È importante verificare che l’intermediario sia autorizzato dall’autorità di vigilanza (in Italia la Consob) e che le attività proposte siano comprensibili e documentate. Tra i segnali di allarme figurano:
- Rendimenti troppo alti e garantiti: nessun investimento legittimo assicura guadagni elevati senza rischi.
- Assenza di trasparenza: se non viene spiegato chiaramente come sono generati i profitti o dove vengono investiti i fondi, è probabile che si tratti di una frode.
- Difficoltà a ritirare i soldi: ritardi nei pagamenti, richieste di nuove adesioni o costi inattesi sono segnali di allarme.
- Pressione a reclutare altri investitori: la necessità di ampliare continuamente la base di partecipanti è tipica di uno schema piramidale.
- Uso di strumenti poco tracciabili: pagamenti in criptovalute, piattaforme non regolamentate o sistemi di “cloud mining” sono spesso impiegati per rendere più difficile il recupero dei fondi.
La prevenzione passa anche attraverso l’educazione finanziaria. Organismi di vigilanza e istituzioni pubbliche producono campagne informative per mettere in guardia i risparmiatori: nel 2025, per esempio, l’autorità di vigilanza italiana ha diffuso un video definendo lo schema Ponzi “la madre di tutte le truffe finanziarie” e invitando i cittadini a non cedere all’«effetto gregge». Inoltre, le autorità statunitensi continuano a perseguire penalmente i responsabili: nel caso Forcount il promotore è stato condannato a 20 anni di reclusione, mentre i gestori di Next Level e Yield sono stati incriminati per frode e reati finanziari.
La prevenzione passa anche attraverso l’educazione finanziaria. Organismi di vigilanza e istituzioni pubbliche producono campagne informative per mettere in guardia i risparmiatori: nel 2025, per esempio, l’autorità di vigilanza italiana ha diffuso un video definendo lo schema Ponzi “la madre di tutte le truffe finanziarie” e invitando i cittadini a non cedere all’«effetto gregge». Inoltre, le autorità statunitensi continuano a perseguire penalmente i responsabili: nel caso Forcount il promotore è stato condannato a 20 anni di reclusione, mentre i gestori di Next Level e Yield sono stati incriminati per frode e reati finanziari.
Conclusione
Lo schema Ponzi sopravvive da oltre un secolo perché sfrutta la psicologia umana: il desiderio di arricchirsi rapidamente e la fiducia riposta in chi offre rendimenti impossibili. Con l’avvento delle criptovalute e dei social network, queste truffe si sono evolute, ma il principio resta invariato. Non esistono guadagni facili senza rischi: ogni investimento richiede analisi, tempo e consapevolezza. Per non cadere nella rete dei truffatori occorrono informazione, diffidenza verso le offerte troppo allettanti e rispetto delle regole. Le vicende più recenti dimostrano che, nonostante le dimensioni variabili e la tecnologia impiegata, alla fine la piramide crolla sempre lasciando sul campo migliaia di vittime e danni economici enormi.
L’Africa torna in scala
Terrarium: un mondo in vetro
Pianura Padana, mondo sepolto
Vaccini: perché obbligatori?
Hiroshima e Nagasaki
Dietro un ordine Amazon
Dentro la shitstorm
Quando nasce una parola
Il lato amaro dello zucchero
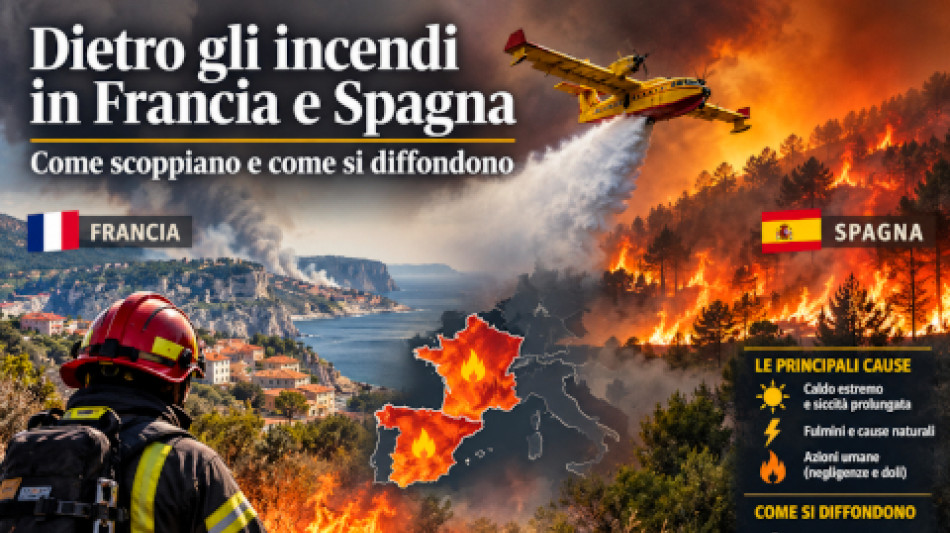
Francia e Spagna in fiamme
Il numero nero del petrolio