Mutuo Casa: Come funziona
Comprare casa è una delle decisioni economiche più importanti della vita adulta, ma spesso la narrazione pubblica riduce tutto a una domanda: “Quanto mi costa la rata?”. In realtà un mutuo non è solo un tasso d’interesse: è un contratto lungo, pieno di variabili, costi collaterali e scelte che cambiano davvero il risultato finale. E soprattutto è un impegno che si misura in anni di reddito, di stabilità lavorativa e di imprevisti possibili.
In questo inizio 2026 il tema è tornato centrale anche per un motivo molto pratico: dopo l’era dei tassi vicini allo zero, i mutui sono rientrati in un mondo in cui il costo del denaro pesa, e la scelta tra fisso e variabile non è più un dettaglio “da esperti”, ma un vero e proprio esercizio di gestione del rischio familiare. Capire “per davvero” come funziona un mutuo significa, quindi, farsi una mappa: da dove arrivano i tassi, come si compone la rata, quanto puoi chiedere, che cosa incide sulla durata, cosa succede se non riesci a pagare e dove si annidano i costi che molti scoprono solo a pratica avviata.
Un mutuo non è un prestito qualsiasi: durata, importi e garanzia
Il mutuo è un finanziamento di medio-lungo periodo pensato per importi elevati. Nella pratica si parla spesso di durate che vanno da alcuni anni fino a 30 anni (e, in alcuni casi, anche oltre), e di cifre che difficilmente sono “piccole”: si ragiona quasi sempre nell’ordine delle decine di migliaia di euro, più spesso delle centinaia di migliaia.
La differenza cruciale rispetto ad altri prestiti è la garanzia: la banca non presta una cifra così importante senza proteggersi. Nel mutuo immobiliare, la tutela tipica è l’ipoteca sull’immobile. In parole semplici: la casa diventa la garanzia del credito. Se la situazione si deteriora e il debito non viene rimborsato, si può arrivare a un percorso di recupero forzoso, fino alla vendita dell’immobile per rientrare del credito.
Questo punto cambia il modo in cui la banca “pensa” la pratica: non valuta solo te e il tuo reddito, valuta anche il bene (la casa) e la sua reale commerciabilità, perché è ciò che protegge il finanziamento.
La rata: quota capitale e quota interessi (e perché all’inizio “pesa di più”)
Ogni rata del mutuo è composta da due componenti:
- quota capitale, cioè la parte che riduce il debito;
- quota interessi, cioè la remunerazione della banca per averti prestato il denaro
L’idea chiave, spesso ignorata, è che gli interessi si calcolano
Nella pratica, molti mutui usano un piano di ammortamento a rata costante (il più diffuso): la rata resta simile nel tempo, ma la composizione cambia. Nei primi anni paghi una quota interessi più alta e una quota capitale più bassa; col passare del tempo, succede il contrario. È uno dei motivi per cui vendere casa dopo pochi anni, o estinguere presto il mutuo, può lasciare la sensazione di “aver pagato tanto senza aver ridotto molto il debito”: non è un trucco, è la matematica del piano.
TAN e TAEG: il tasso che vedi e il costo che paghi
Qui si apre uno degli snodi più delicati.
- Il TAN (tasso annuo nominale) è il tasso “puro” applicato al finanziamento.
- Il TAEG (tasso annuo effettivo globale) è l’indicatore che prova a raccontare il costo complessivo del mutuo includendo, oltre agli interessi, anche varie spese collegate al finanziamento.
È fondamentale perché due mutui con lo stesso TAN possono costare diversamente se cambiano spese di istruttoria, perizia, incasso rata, polizze richieste, commissioni e altre voci. In altre parole: il TAN ti dice quanto “costa” il denaro; il TAEG prova a dirti quanto “costa” il mutuo come prodotto.
Un mutuo scelto “solo sul TAN” rischia di essere un errore classico: può sembrare conveniente, ma perdere vantaggio su spese accessorie più pesanti. Allo stesso tempo, il TAEG va letto con lucidità: non tutte le spese esterne (ad esempio alcune voci notarili) sono necessariamente dentro l’indicatore in modo pienamente comparabile, perché non tutte dipendono dalla banca e non tutte sono identiche tra un’operazione e l’altra. Morale: TAEG sempre, ma con la lista delle voci sul tavolo.
Tasso fisso e tasso variabile: la scelta non è “indovinarla”, è decidere il rischio
La domanda più comune (“meglio fisso o variabile?”) ha una risposta che mette in crisi chi cerca la formula magica: dipende. Ma “dipende” non significa che sia un terno al lotto: significa che devi mettere insieme tre cose.
1. Il mercato dei tassi (quanto sono alti oggi e come possono muoversi).
2. Il tuo margine di sicurezza (quanto aumenterebbe la rata prima di diventare un problema).
3. La durata (più è lungo il mutuo, più la volatilità conta)
Il tasso variabile ti dà una scommessa regolata: spesso parte più basso, ma può salire o scendere nel tempo. È qui che molte famiglie si sono trovate spiazzate negli anni di rialzo: la rata può crescere, e quando cresce lo fa mese dopo mese.
In mezzo c’è una zona ibrida: formule miste, variabile con limiti, ricalcoli periodici. Sono soluzioni che provano a bilanciare costo e protezione, ma vanno lette riga per riga perché spesso il “come” conta più del nome commerciale.
Da dove nasce il tasso: indici di riferimento e spread
Il tasso che paghi non nasce nel vuoto: normalmente è la somma di due pezzi.
- Un indice di riferimento (diverso tra fisso e variabile).
- Lo spread, cioè il margine della banca.
In modo semplificato ma utile:
- per molti mutui a tasso variabile l’indice tipico è legato all’andamento dell’Euribor;
- per molti mutui a tasso fisso si guarda a indici legati all’IRS/Eurirs.
Poi arriva lo spread: è la parte dove la banca “scrive” il suo margine e che, spesso, cambia davvero tra un’offerta e l’altra. Ed è il motivo per cui due mutui che “seguono lo stesso mercato” possono avere condizioni finali molto diverse.
Quanto puoi chiedere: la regola dell’80%, la perizia e il reddito
Qui si incontra la realtà più dura per chi compra: quasi mai la banca finanzia “quanto vuoi tu”. Due barriere sono decisive.
1) Il valore finanziabile dell’immobile (LTV)
Molte banche si fermano a una percentuale del valore dell’immobile, spesso intorno all’80%. Esistono eccezioni e prodotti che arrivano più in alto, ma in genere richiedono condizioni particolari e garanzie aggiuntive.
C’è poi una sottigliezza che crea sorprese: la banca non guarda solo al prezzo di acquisto, fa una perizia. Se la perizia stima un valore inferiore al prezzo pagato, la percentuale massima di finanziamento si calcola su quel valore più basso. Risultato: devi avere più capitale tuo per coprire la differenza.
2) La sostenibilità della rata sul reddito (DTI)
La banca verifica che la rata sia sostenibile. In modo pragmatico, molte istruttorie ragionano su una soglia intorno al 30% (talvolta un po’ più alta o più bassa a seconda del profilo): la rata non dovrebbe “mangiarsi” una parte eccessiva del reddito mensile.
Non è solo uno slogan: è un filtro operativo. Se hai un reddito di 2.000 euro mensili, una rata da 600 euro è spesso già al limite di quella fascia. E la rata non è solo capitale e interessi: dentro ci stanno anche costi periodici legati al mutuo.
La banca, inoltre, non guarda solo lo stipendio: valuta la stabilità del lavoro, altri prestiti, carichi familiari, eventuali garanzie, e per i lavoratori autonomi guarda alla continuità del reddito con documentazione e storicità. In presenza di contratti a termine o redditi molto variabili, spesso chiede un profilo di risparmio più solido o un garante.
La durata: perché “più anni” ti salva oggi ma ti costa domani
A parità di importo, un mutuo più lungo abbassa la rata. È la scelta naturale quando i tassi sono più alti e il reddito non è elastico. Il punto è che allungare la durata aumenta il costo totale degli interessi: paghi interessi per più anni.
Per rendersene conto, basta guardare una simulazione numerica: una rata “più comoda” può tradursi in decine di migliaia di euro in più sul totale rimborsato nel tempo. Non è un male in assoluto, ma è una decisione da prendere con coscienza: la durata non è solo “quanti anni devo pagare”, è “quanti interessi sto accettando di pagare per comprare sostenibilità oggi”.
Le spese che molti scoprono tardi: istruttoria, perizia, assicurazioni, imposte, notaio
Il mutuo non è solo rata. Le voci tipiche che entrano (o possono entrare) nel conto sono:
- spese di istruttoria (la valutazione della pratica),
- spese di perizia (la stima dell’immobile),
- spese di incasso rata o gestione,
- polizza sull’immobile (spesso richiesta per coprire eventi come incendio e scoppio),
- eventuali polizze facoltative (vita, perdita lavoro) che diventano “quasi obbligatorie” se legate a condizioni economiche migliori,
- imposte legate al finanziamento (in molti casi esiste una tassazione specifica sostitutiva sul mutuo, che cambia in base al tipo di acquisto),
- costo notarile e spese di iscrizione ipotecaria e formalità collegate all’atto.
Il punto non è demonizzare i costi: molte voci hanno una logica. Il punto è non farsi ingannare dalla parola “tasso” come se fosse l’unico numero che conta. Il mutuo è un pacchetto.
Cosa succede se non riesci a pagare: dal ritardo alla fase critica
È un tema che nessuno ama affrontare quando firma, ma è esattamente ciò che rende “reale” la comprensione di un mutuo.
Se salti o ritardi una rata, in genere scattano interessi di mora e comunicazioni. Se la difficoltà è temporanea, spesso la cosa più intelligente è muoversi prima: contattare la banca, capire se esistono soluzioni di rientro, valutare una rinegoziazione, un allungamento, una sospensione dove prevista.
In presenza di crisi più gravi, il rapporto può degenerare: la banca può arrivare a richiedere la restituzione immediata del debito residuo (in termini tecnici, viene meno il beneficio del pagamento rateale) e, se non c’è rientro, si può arrivare al percorso esecutivo sull’immobile. Questo è lo scenario estremo, ma va capito per una ragione semplice: l’ipoteca non è un dettaglio, è la struttura portante del mutuo.
Esistono anche strumenti di tutela e sospensione della rata in caso di eventi specifici (come perdita del lavoro o gravi difficoltà), con criteri e limiti: non sono automatici, richiedono requisiti, ma fanno parte del quadro che una famiglia dovrebbe conoscere prima di firmare.
Come risparmiare davvero: 10 mosse concrete (senza magie)
1. Confronta più offerte, perché lo spread e le spese accessorie cambiano e cambiano parecchio.
2. Guarda il TAEG e non solo il TAN: è il modo più rapido per smascherare costi “nascosti” nel confronto.
3. Capisci la tua soglia di rischio: quanto può salire la rata prima che diventi ingestibile? Se la risposta è “poco”, il variabile è un rischio vero.
4. Non inseguire solo la rata bassa: spesso è figlia di una durata lunghissima e di un costo totale più alto.
5. Aumenta l’anticipo quando puoi: riduce l’importo, spesso migliora le condizioni, e ti avvicina a soglie di finanziamento più “facili” per la banca.
6. Leggi le polizze come contratti separati: costo, durata, vincoli, estinzione, trasferibilità. Non trattarle come “extra innocui”.
7. Chiedi di vedere il piano di ammortamento: non solo la rata, ma quanto capitale rimborsi nei primi 3-5 anni. È decisivo se prevedi di vendere o surrogare.
8. Valuta la surroga e la rinegoziazione come strumenti, non come fallimenti: se il mercato cambia, cambiare mutuo può essere una scelta razionale.
9. Proteggi la sostenibilità: un mutuo “tirato” al centesimo non regge gli imprevisti. Lascia margine, anche a costo di comprare leggermente “meno”.
10. Fatti dare tutta la documentazione precontrattuale e leggila: dentro ci sono costi, scenari, condizioni e clausole che contano più di un volantino
La vera definizione di “mutuo sostenibile”
Un mutuo sostenibile non è quello con la rata più bassa, né quello con il tasso più aggressivo. È quello che puoi pagare anche in una versione “peggiore” della tua vita: un mese in meno di bonus, una spesa imprevista, un periodo di incertezza lavorativa. Perché la casa è il progetto, ma il mutuo è il ponte: se il ponte è troppo fragile, il progetto rischia di diventare una fonte di ansia invece che di stabilità.
Capire come funziona un mutuo “per davvero” significa spostare la domanda da “quanto pago?” a “che cosa sto comprando, con quali rischi e con quali margini?”. È lì che si fanno le scelte che, tra dieci anni, peseranno più del tasso iniziale.
L’Africa torna in scala
Terrarium: un mondo in vetro
Pianura Padana, mondo sepolto
Vaccini: perché obbligatori?
Hiroshima e Nagasaki
Dietro un ordine Amazon
Dentro la shitstorm
Quando nasce una parola
Il lato amaro dello zucchero
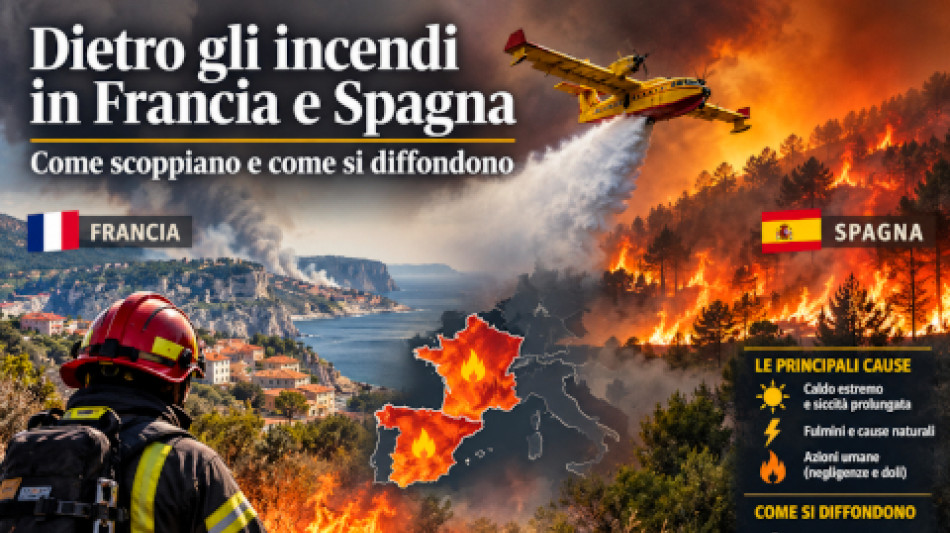
Francia e Spagna in fiamme
Il numero nero del petrolio