Fed muda o rumo dos juros
Uma decisão de manter a taxa básica norte-americana entre 3,50 e 3,75 por cento poderia ser interpretada como simples continuidade. Essa leitura, porém, perderia a parte mais importante do que ocorreu em Washington. Ao encerrar a reunião de 29 de julho de 2026, o Federal Reserve não alterou o preço imediato do dinheiro, mas começou a mudar a forma como pretende orientar os mercados, avaliar a inflação e reagir aos sinais da economia. É essa transformação, mais institucional do que numérica, que pode redefinir a trajetória dos juros nos Estados Unidos e produzir efeitos muito além das fronteiras do país.
A votação terminou em nove votos a três. Os três dissidentes defenderam uma alta de 0,25 ponto percentual, e não um corte. O dado é relevante porque revela que o debate interno já não se limita à pergunta sobre quando o Fed poderá aliviar a política monetária. Uma parte do comitê considera possível que a inflação persistente, a pressão de custos e a resistência da atividade exijam aperto adicional. Em outras palavras, o mercado entrou na reunião discutindo a velocidade de futuras reduções, mas saiu dela obrigado a reconhecer novamente o risco de elevação.
A mudança está na comunicação
A nova direção do Fed procura reduzir a dependência da chamada orientação futura, mecanismo pelo qual o banco central antecipa o provável caminho da política monetária. Durante anos, cada palavra dos comunicados foi lida como promessa implícita sobre a reunião seguinte. Esse modelo ajudava a diminuir a incerteza, mas também criava um efeito colateral: os mercados podiam concentrar-se mais em decifrar o banco central do que em avaliar a economia real.
Sob Kevin Warsh, a intenção é devolver maior peso aos preços de mercado, às curvas de rendimento e aos dados recebidos entre uma reunião e outra. O Fed quer evitar compromissos prematuros e manter liberdade para agir diante de mudanças inesperadas. Na prática, isso significa que investidores terão menos garantias verbais e precisarão conviver com oscilações maiores. Uma comunicação menos previsível não equivale necessariamente a uma política desorganizada. Ela representa uma tentativa de impedir que uma frase, repetida por meses, se transforme em obstáculo quando as condições mudam.
Essa escolha, contudo, tem um custo. Quando o banco central oferece menos referências, o mercado preenche o vazio com suas próprias hipóteses. Se a confiança na queda da inflação enfraquece, os juros de longo prazo podem subir rapidamente. Se a atividade perde força, o movimento pode ocorrer na direção oposta. A consequência é uma política monetária em que parte do ajuste acontece antes mesmo de o Fed mexer na taxa básica.
A curva passou a fazer parte do aperto
O sinal mais evidente dessa nova fase veio dos títulos públicos de longo prazo. O rendimento do Treasury de trinta anos superou 5,2 por cento depois da reunião e alcançou níveis que não eram observados havia quase duas décadas. O movimento foi mais intenso na parte longa da curva, justamente aquela que influencia hipotecas, financiamento empresarial, projetos de infraestrutura, avaliação de ações e decisões de investimento com horizonte de muitos anos.
O Fed controla diretamente a taxa de curtíssimo prazo, mas não determina sozinho quanto investidores exigem para emprestar ao governo por três décadas. Esse rendimento incorpora expectativas de inflação, crescimento, dívida pública, oferta de títulos, prêmio de prazo e confiança na política monetária. Quando sobe, pode apertar as condições financeiras sem que a taxa oficial seja elevada. Famílias pagam mais pelo crédito imobiliário, empresas enfrentam custo maior para refinanciar dívidas e ativos de risco precisam oferecer retorno adicional para competir com os títulos públicos.
Esse mecanismo pode ajudar o Fed. Se o mercado restringe o crédito por conta própria, o banco central ganha tempo para observar os dados. Mas há uma diferença decisiva entre um aumento de juros longos provocado por crescimento mais forte e outro provocado por temor de inflação ou perda de credibilidade. No primeiro caso, a alta pode refletir uma economia mais produtiva. No segundo, ela impõe um custo elevado sem oferecer a mesma melhora nos fundamentos. A autoridade monetária corre então o risco de enfrentar, ao mesmo tempo, financiamento caro e expectativas inflacionárias resistentes.
A nova estratégia coloca o Fed diante de uma espécie de equilíbrio delicado. Ele quer escutar o mercado sem ser governado por movimentos de curto prazo. Quer preservar flexibilidade sem transmitir indecisão. E pretende permitir que a curva revele informação sem deixar que um aumento desordenado dos rendimentos comprometa o crescimento. Esse será um dos principais testes da gestão Warsh.
A inflação continua acima do conforto
Os dados mais recentes ajudam a explicar a cautela. Em junho, a inflação medida pelo índice de despesas de consumo pessoal acumulou 3,7 por cento em doze meses. O núcleo, que exclui componentes mais voláteis, ficou em 3,3 por cento. A variação mensal do índice cheio foi negativa, enquanto o núcleo avançou apenas 0,1 por cento, mas um único mês favorável não basta para demonstrar que a tendência voltou de forma sustentável à meta de 2 por cento.
Ao mesmo tempo, a economia não oferece um quadro simples de recessão. O produto interno bruto cresceu a uma taxa anualizada de 1,5 por cento no segundo trimestre. A criação de empregos desacelerou para 57 mil vagas em junho e a taxa de desemprego ficou em 4,2 por cento. Há perda de velocidade, mas não um colapso. A combinação de inflação elevada, crescimento moderado e mercado de trabalho ainda relativamente estável reduz a urgência de cortes e mantém aberta a possibilidade de uma pausa prolongada.
Também existe uma pressão que não nasce apenas da demanda. Energia, comércio exterior, tarifas, cadeias produtivas e investimentos maciços em infraestrutura digital podem alterar preços e custos. O Fed precisa distinguir choques temporários de tendências persistentes. Apertar demais diante de um choque passageiro pode danificar a atividade. Ignorá-lo por tempo excessivo pode permitir que ele se espalhe para salários, serviços e expectativas.
Uma lente mais ampla para medir preços
Outro elemento central da nova orientação é a revisão do modo como o banco central interpreta a inflação. O índice de despesas de consumo pessoal continua sendo a referência formal, e a meta de 2 por cento não foi abandonada. O que está em discussão é o risco de transformar uma única medida em retrato completo de um fenômeno muito mais amplo.
A ideia pode ser entendida pela chamada lei de Goodhart. Quando uma medida se torna alvo rígido de uma política, o comportamento de empresas, consumidores e governos começa a adaptar-se a ela, e a própria métrica pode perder parte de sua capacidade de revelar a realidade. Isso não significa que os dados sejam falsificados, nem que o Fed pretenda escolher indicadores convenientes para justificar decisões já tomadas. Significa que uma leitura responsável deve comparar várias fontes e separar sinal de ruído.
Inflação de bens, serviços, moradia, salários, energia, importações e expectativas pode mover-se em ritmos diferentes. Um índice agregado pode melhorar enquanto componentes relevantes continuam pressionados. Também pode piorar temporariamente por causa de um choque concentrado. Ao ampliar a análise, o Fed procura entender não apenas o número publicado, mas o processo que o produz.
Essa mudança pode tornar as decisões mais robustas, mas também mais difíceis de antecipar. Um mercado acostumado a reagir a um indicador específico terá de avaliar um conjunto maior de informações. A consequência provável é menor automatismo. Um dado benigno não garantirá corte, assim como uma leitura desfavorável isolada não obrigará a uma alta. A trajetória dependerá da persistência, da composição e da transmissão dos preços para o restante da economia.
O rumo pode mudar sem aviso prolongado
O resultado prático é que o mapa dos juros se torna mais aberto. Caso a inflação continue cedendo, o emprego enfraqueça e os rendimentos longos mantenham condições financeiras suficientemente restritivas, o Fed poderá voltar a cortar. Caso os preços se mostrem resistentes, o crescimento surpreenda para cima ou a curva revele perda de confiança, uma manutenção mais longa ganhará força. E, se as pressões se agravarem, a hipótese de nova alta deixará de ser apenas teórica.
Os três votos favoráveis a um aumento já funcionam como alerta. Eles mostram que há dirigentes dispostos a agir antes que a inflação volte a acelerar de maneira evidente. Ao mesmo tempo, a maioria decidiu esperar, reconhecendo que o aperto transmitido pelos títulos longos pode produzir efeitos nos próximos meses. A decisão, portanto, não foi uma declaração de vitória nem uma preparação automática para cortes. Foi uma escolha por observar como o sistema financeiro absorve um custo de capital mais alto.
A próxima reunião de setembro chegará com um conjunto novo de dados sobre preços, emprego, consumo e atividade. Até lá, cada indicador terá impacto maior justamente porque o Fed reduziu as pistas sobre sua reação futura. Isso pode criar episódios de volatilidade, especialmente quando as expectativas estiverem excessivamente concentradas em um único cenário.
O Brasil sente a mudança pela curva
Para o Brasil, o efeito mais importante não vem apenas da taxa de curto prazo nos Estados Unidos. Ele chega pela rentabilidade dos títulos longos e pelo prêmio exigido para manter recursos em mercados emergentes. Às vésperas da decisão brasileira de agosto, a Selic estava em 14,25 por cento, depois do corte realizado em junho. Mesmo com uma taxa doméstica elevada, o aumento do retorno oferecido pelos Treasuries reduz a vantagem relativa de ativos brasileiros e torna o capital internacional mais seletivo.
Se os juros longos norte-americanos permanecem altos, o dólar tende a encontrar suporte global. Para o Brasil, isso pode significar pressão sobre o real, preços de importados e expectativas de inflação. O Banco Central pode continuar encontrando espaço para reduzir a taxa de curto prazo se a inflação doméstica melhorar, mas o custo de financiamento de longo prazo não necessariamente acompanhará o mesmo movimento. Esse descolamento é especialmente importante. A parte curta da curva brasileira pode projetar novos cortes, enquanto os vencimentos longos sobem por causa do ambiente externo, do risco fiscal e da necessidade de prêmio adicional. O resultado é uma curva mais inclinada, com crédito caro para empresas, menor disposição para investimentos e maior dificuldade para alongar a dívida pública. Quanto maior a dependência de títulos indexados à Selic, mais rapidamente os juros elevados atingem o custo fiscal.
Por isso, a decisão do Fed pode limitar a liberdade de Brasília mesmo sem provocar saída abrupta de capitais. O canal é gradual, mas poderoso. Ele atua sobre câmbio, expectativas, preço de ativos e financiamento. Uma política monetária norte-americana aparentemente estável pode, pela elevação dos rendimentos longos, produzir um aperto global equivalente a uma nova rodada de altas.
A tecnologia enfrenta um desconto maior
O setor de tecnologia é outro ponto sensível. Empresas associadas à inteligência artificial são avaliadas com base em lucros esperados durante muitos anos. Quanto maior a taxa usada para trazer esses resultados ao valor presente, menor tende a ser o preço aceitável hoje. Por isso, uma alta dos juros de longo prazo pesa de forma desproporcional sobre companhias com múltiplos elevados e planos de investimento muito agressivos.
A forte correção das ações da Meta depois da divulgação de resultados e a volatilidade observada em Nvidia e outros nomes ligados à inteligência artificial mostraram que não existe um movimento uniforme. O Fed amplifica a sensibilidade do mercado, mas não substitui a análise de cada empresa. Gastos de capital, margens, geração de caixa, capacidade de monetizar novos serviços e ritmo de crescimento continuam decisivos.
O ponto comum é o custo de oportunidade. Quando um título público de longo prazo oferece rendimento superior a 5 por cento, investidores passam a exigir uma compensação maior para assumir risco em ações. Projetos de inteligência artificial que pareciam atraentes sob juros mais baixos precisam demonstrar retorno mais rápido e concreto. O mercado deixa de premiar apenas a escala do investimento e começa a perguntar com mais rigor quando ele se transformará em lucro.
Isso não encerra a expansão tecnológica, mas muda seu financiamento. Empresas com balanços sólidos podem continuar investindo. Companhias dependentes de crédito ou de expectativas muito distantes ficam mais vulneráveis. O mesmo vale para fundos, startups e setores intensivos em capital. A curva de juros torna-se, assim, uma espécie de auditor silencioso das promessas de crescimento.
Uma decisão de manutenção com efeito de virada
A reunião de julho não entregou o movimento espetacular que muitos esperam de uma decisão monetária. Não houve corte, nem aumento aprovado pela maioria. Ainda assim, ela pode marcar uma virada porque alterou três pilares ao mesmo tempo: a comunicação, a leitura da inflação e a relação entre o Fed e a curva de juros.
Menos orientação futura dá ao banco central liberdade para mudar de direção, mas transfere incerteza para os mercados. Uma avaliação mais ampla dos preços pode melhorar a qualidade das decisões, mas torna o processo menos mecânico. E rendimentos longos mais altos podem realizar parte do aperto, embora também aumentem o risco de desaceleração e instabilidade financeira.
O Fed não anunciou um novo ciclo de altas. Também não garantiu que os cortes voltarão em breve. A mensagem essencial é mais exigente: o rumo dependerá da inflação persistente, da resistência do emprego, da força da atividade e da forma como os mercados precificam o futuro. A taxa oficial ficou parada, mas o sistema em torno dela começou a mover-se. É justamente por isso que a decisão pode mudar o rumo dos juros.
A UE e os seus objectivos climáticos...?
A UE e os seus objectivos climáticos...?
UE a favor de mais zonas sem fumo

Livros escolares gratuitos na Irlanda?

UE: A Tecnologia e o sector da água

UE: Baixa procura de automóveis eléctricos
Europa está a apostar na reindustrialização?
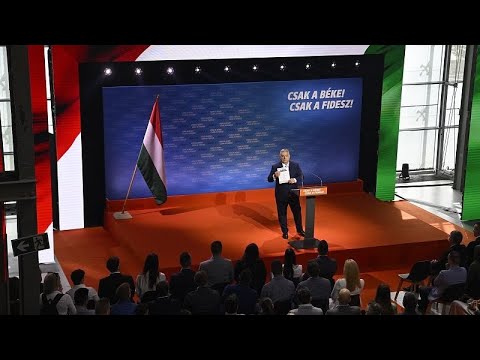
Hungria: Eleições europeias e autárquicas 09.06. 2024
Festa das tulipas na Roménia, uma tradição antiga
Países Baixos suspendem perfuração em jazida de gás
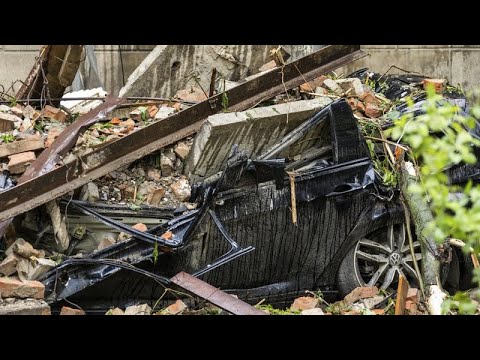
Terror russo contra civis na Ucrânia